クレジットカードを使わない生活と聞くと、不便で損をしそうと思う人も多いのではないでしょうか。
しかし、実際にはクレジットカードを使わない生活が、経済的自立や貯蓄に役立つ場合もあります。
この記事では、クレジットカードを使わない生活のメリットやデメリットなどを解説します。
カードレス生活を始める前に知っておきたいポイントもご紹介するので、ぜひ参考にしてください。
このページで学べること
- クレジットカードはなくても困らないのか
- クレジットカードを持つことのメリット・デメリット
- クレジットカードを上手に使うコツ
- 節約したい人におすすめのクレジットカード5選
- クレジットカード生活をやめたい場合の対処方法
※当記事は2024年現在の情報になります。
クレジットカードは作らないほうがいい?
クレジットカードの利用方法で困っている方は、クレジットカード生活をやめたいと感じている方も多いでしょう。
しかし「クレジットカードを作らないほうがいい」と断言することはできません。
ネットで買い物をする機会も多くなり、決済方法としてクレジットカードが使われる場面も増えてきました。
最近ではクレジットカードを作ることで特定のお店で特典が貰えたり、ポイントボーナスが貰えることもあります。
これまでクレジットカードを使っていた方は、急に現金生活に戻すと不便に感じることもあるでしょう。
クレジットカードがいらないかどうかは、持っている時・持っていない時のメリットを比較し、どちらが自分の生活スタイルに合うかどうかで判断すべきです。
クレジットカードを使わない生活のメリット
まずはじめに、クレジットカードを使わない生活のメリットを見ていきましょう。
クレジットカードを使わない生活のメリット
- お金の使いすぎがなくなる
- お金を計画的に使えるようになる
- 悪用されるリスクが軽減される
お金の使いすぎがなくなる
クレジットカードは手元に現金がなくても買い物ができるため、ついつい使いすぎてしまうことがあります。
1回1回の買い物金額は少なくても、いつの間にか支払えない金額になってしまう危険性があるのがクレジットカードのデメリットの1つです。
しかし現金で支払うと財布に入っている分しか使えないため、結果としてお金の使いすぎを減らすことができます。
お金を計画的に使えるようになる
現金で支払うことは、お金を計画的に使うことにも繋がります。
支払いの度にお金の出入りが見えるため、クレジットカードで支払うよりも支出が可視化できるからです。
「今月はお金をどれくらい使っていて、これくらい残っている」という点を把握していれば、給料日や予算に合わせて買い物するようになります。
悪用されるリスクが軽減される
クレジットカードでネットショッピングをする際は、Web上にカード情報を入力します。
そのページが不正なサイトであった場合、個人情報を抜き取られる危険性も否定できません。
日本クレジット協会の調査によると、2022年のクレジットカードの不正利用被害額は約430億円を超えています。
ほぼ毎年のように被害金額は増えていますから、クレジットカードを使う時のリスクも頭に入れておく必要があります。
現金での支払いであれば、クレジットカードが不正利用される心配はありません。
参考:日本クレジット協会. 2023年9月. 「クレジットカード不正利用被害の発生状況」
クレジットカードを使う生活のメリット
次に、クレジットカードを使う生活の良い点をまとめました。
クレジットカードは正しく使うと以下のようなメリットを得られます。
クレジットカードを使う生活のメリット
- オンラインショッピングが利用しやすい
- ポイントが貯まる
- 現金を持ち歩かなくて良い
- 海外旅行に便利
- クレジットヒストリーを積み立てられる
オンラインショッピングが利用しやすい
オンラインショッピングでは、クレジットカードでの支払いがメインとなっている場合も多いです。
クレジットカードがあれば、24時間365日いつでもどこでも買い物を楽しむことができます。
カード情報を登録すれば、2回目以降の決済はスムーズになるでしょう。
ポイントが貯まる
クレジットカードで買い物をすると、ポイントやマイルが貯まります。
日常の買い物やサービス利用でポイントが加算されていき、貯まったポイントで景品が貰えたりキャッシュバックを受けることも可能です。
よく使うポイントに交換できれば、節約にも繋がります。
現金を持ち歩かなくて良い
最近は、多くのお店でクレジットカードが利用できるようになりました。
クレジットカードがあれば、高額な買い物をする時でも現金を持ち歩く必要はほぼありません。
身軽に買い物ができ、盗難や紛失のリスクも減るのがメリットです。
海外旅行に便利
海外旅行時の支払いにクレジットカードは非常に便利です。
現地通貨への両替の手間が省け、支払いで戸惑うこともありません。
旅行先の国によっては、電車に乗るのもクレジットカードで済む所もあります。
滞在の際に保証金がいるホテルでは、クレジットカードを保証金の代わりとして使える場合もあるので便利です。
さらに、旅行傷害保険が付帯しているカードなら安心して旅行を楽しめます。
旅行に特化したクレジットカードは、現地で困った時に日本語のサポートが受けられることも多いです。
サポートが付帯していれば、言語が分からなくても代わりにホテルやレストランの予約をしてくれるので、海外旅行を目一杯楽しめるでしょう。
クレジットヒストリーを積み立てられる
クレジットカードの利用状況は、クレジットヒストリーとして記録されます。
クレジットヒストリーは、クレジットカードの審査やローンの審査の際に見られる信用情報のことです。
クレジットカードを1度も持ったことがなく、クレジットヒストリーがない場合は「スーパーホワイト」と呼ばれます。
名前からすると意外かもしれませんが、スーパーホワイトの方は審査の際に不利になることがあるのです。
もちろん滞納でクレジットヒストリーに傷がついている場合も不利になります。
しかしスーパーホワイトの場合は、審査会社からすると返済能力があるかどうかの判断もできない状態です。
30代以降の場合は、スーパーホワイトであれば審査に影響を及ぼす可能性が高いので注意してください。
将来ローンを組む可能性があったり、ステータスカードが欲しい場合は、早めにクレジットヒストリーを積み上げておきましょう。
節約したい人におすすめのクレジットカード5選
ここまでは、クレジットカードを使わない生活と使う生活を比べてきました。
メリット・デメリットを考慮した結果、クレジットカードを持ちたいと思った方におすすめのカードを5つ厳選しました。
今回は永年無料のクレジットカードばかりを集めたので「使うか分からないけど一応持っておきたい」という方にも最適ですよ。
それぞれ特徴を比較して、ライフスタイルに合いそうなものを探してみてください。
| カード名 | JCB CARD W | 三井住友カード(NL) | ライフカード | dカード | VIASOカード |
|---|---|---|---|---|---|
| 券面 |  |
 |
 |
 |
 |
| 年会費 | 永年無料 | 永年無料 | 永年無料 | 永年無料 | 永年無料 |
| 還元率 | 最短即日 (※デジタルカードのみ) |
0.50~7.00% | 0.50%~1.50% | 1.00%〜4.50% | 0.50% |
| 審査~発行 の時間 |
1.00%~5.50% | 最短10秒 (※カード番号のみの発行) |
最短2営業日 | 最短1〜3週間 | 最短翌営業日 |
| 申込対象者 | ・満18歳以上かつ39歳以下で本人または配偶者に安定継続した収入がある方 ・または満18歳以上39歳以下で学生の方 |
満18歳以上の方 | ・満18歳以上かつ電話連絡が可能な方 ・日本国内にお住まいの方 |
・満18歳以上の方 ・個人名義である ・本人名義の口座をお支払い口座として設定すること ・その他会社が定める条件を満たすこと |
・満18歳以上かつ本人または配偶者に安定継続した収入がある方 ・または満18歳以上で学生の方 |
| 国際ブランド | ◎ | ◎ | ◎ | ◎ | ◎ |
| 旅行傷害保険 | JCB | Mastercard・VISA | Mastercard・VISA・JCB | Mastercard・VISA | 【海外】最高2,000万円補償 【国内】ー |
| 【海外】最高2,000万円補償 【国内】ー |
【海外】ー 【国内】ー |
【海外】ー 【国内】ー |
【海外】最高2,000万円補償 【国内】最高1,000万円補償 |
JCB CARD W
| カード名 | JCBカードW |
|---|---|
| 年会費 | 永年無料 |
| 還元率 | 1.00%~5.50% |
| 審査~発行 の時間 |
最短即日 (※デジタルカードのみ) |
| 申込対象者 | ・満18歳以上かつ39歳以下で本人または配偶者に安定継続した収入がある方 ・または満18歳以上39歳以下で学生の方 |
| 家族カード | ◎ |
| 国際ブランド | JCB |
| 旅行傷害保険 | 【海外】最高2,000万円補償 【国内】ー |
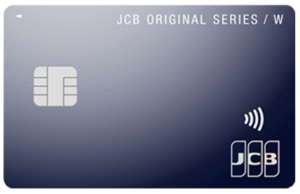
JCB CARD Wは満18歳~39歳限定で申し込めるクレジットカードです。
この期間に作ってしまえば40歳以降も継続して持つことができます。
仮に使わなかったとしても年会費もかかりませんので、対象年齢の方でクレジットカードを作りたい方におすすめです。
JCB CARD Wの特徴はポイントが貯めやすく使い道もたくさんあることでしょう。
常に通常のJCBカードの2倍のポイントが貰えて、専用アプリから対象店舗を登録すればポイントアップも受けられます。
貯めたポイントは、ギフトと交換したりdポイントやPontaポイント、航空マイルなどの別のポイントに移行することも可能です。
\ JCB CARD W /
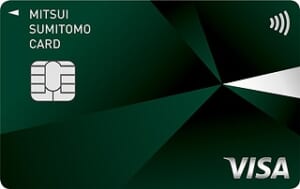
三井住友カード(NL)
| カード名 | 三井住友カード(NL) |
|---|---|
| 年会費 | 永年無料 |
| 還元率 | 0.50~7.00% |
| 審査~発行 の時間 |
最短10秒 (※カード番号のみの発行) |
| 申込対象者 | 満18歳以上の方 |
| 家族カード | ◎ |
| 国際ブランド | Mastercard・VISA |
| 旅行傷害保険 | 【海外】ー 【国内】ー |
三井住友カード(NL)は、ナンバーレスなのでセキュリティ性が高いのが特徴です。
また、24時間体制でクレジットカードをモニタリングしており不正な支出があれば通知してくれます。
カード番号の発行スピードは他のクレジットカードと比較しても早く、最短10秒で発行可能です。
そして何と言っても三井住友カード(NL)の大きなメリットは、ポイント還元率の高さでしょう。
通常のポイント還元率は0.5%ですが、対象店舗でタッチ決済することで最大7%の還元が受けられます。
普段からコンビニなどを利用する方におすすめのクレジットカードです。
ライフカード
| カード名 | ライフカード |
|---|---|
| 年会費 | 永年無料 (※スタンダードのみ) |
| 還元率 | 0.50%~1.50% |
| 審査~発行 の時間 |
最短2営業日 |
| 申込対象者 | ・満18歳以上かつ電話連絡が可能な方 ・日本国内にお住まいの方 |
| 家族カード | ◎ |
| 国際ブランド | Mastercard・VISA・JCB |
| 旅行傷害保険 | 【海外】ー 【国内】ー |
ライフカードは利用金額に応じたポイントアップがあるのがメリットです。
年間利用金額が50万円で還元率が1.5倍になり、100万円以上で1.8倍、200万円以上で最大2倍となります。
固定費の支払いをライフカードにすれば、ポイントアップになる利用金額になりやすいでしょう。
また、初年度はポイントが1.5倍になり、誕生月は3倍になります。
使い方次第でたくさんポイントが貯まるのがライフカードのメリットです。
dカード
| カード名 | dカード |
|---|---|
| 年会費 | 永年無料 |
| 還元率 | 1.00%〜4.50% |
| 審査~発行 の時間 |
最短1〜3週間 |
| 申込対象者 | ・満18歳以上の方 ・個人名義である ・本人名義の口座をお支払い口座として設定すること ・その他会社が定める条件を満たすこと |
| 家族カード | ◎ |
| 国際ブランド | Mastercard・VISA |
| 旅行傷害保険 | 【海外】最高2,000万円補償 【国内】最高1,000万円補償 |
dカードはポイントを貯めるのに最適なクレジットカードです。
通常のポイント還元率は1.0%と高く、特定のお店ではさらにポイントアップとなっています。
d払いを使っている方は支払い方法をdカードに設定することで、ポイントの2重取りも可能です。
dポイントが貯められて使えるお店もたくさんありますから、日常生活で効率よくポイ活できます。
また、dカードはドコモユーザーにもおすすめです。
スマホを購入後の補償があったり、ケータイ料金でもポイントが貯まります。
ポイントをケータイ代やドコモ光代に充当することも可能です。
VIASOカード
| カード名 | VIASOカード |
|---|---|
| 年会費 | 永年無料 |
| 還元率 | 0.50% |
| 審査~発行 の時間 |
最短翌営業日 |
| 申込対象者 | ・満18歳以上かつ本人または配偶者に安定継続した収入がある方 ・または満18歳以上で学生の方 |
| 家族カード | ◎ |
| 国際ブランド | Mastercard |
| 旅行傷害保険 | 【海外】最高2,000万円補償 【国内】ー |
VIASOカードは、条件を達成すると新規会員特典で最大10,000円のキャッシュバックを受けられます。
貯めたポイントは自動キャッシュバックになるのが大きなメリットです。
ポイントの有効期限が近くなると手続き無しで自動キャッシュバックとなるので、使い忘れる心配がありません。
1ポイント1円として請求金額から差し引きされ、余った分は口座に戻ってきます。
ポイント利用を忘れがちな方におすすめです。
クレジットカードを上手に使うコツ
クレジットカードは便利ですが、現金とは違ったリスクも伴います。
クレジットカードで失敗しないように、上手く使うコツを以下にまとめました。
クレジットカードを上手に使うコツ
- 使った金額を見える化する
- 月に使える金額を決めておく
- クレジットカードを作りすぎない
- よく使うお店の特典が豊富なものにする
- 年会費に注意する
- 状況に合わせて現金も併用する
使った金額を見える化する
クレジットカードで買い物をすると、後払いのような形で支払うことになります。
トータルでいくら使ったかを意識することができず、お金の使いすぎに気づきにくくなるのがネックです。
そこで実践してほしいのが、使った金額を見える化すること。
クレジットカードの利用明細をこまめにチェックしたり、家計簿アプリと連携したりすることで支出が分かりやすくなります。
月に使える金額を決めておく
クレジットカードで使える金額をあらかじめ決めておくことで、使いすぎを防ぐことができます。
月ごとに予算を設定し、それ以上は使わないなどのルールを作るのがおすすめです。
どうしても使いすぎてしまう場合は、使いすぎ防止アラートを設定しておくのも良いでしょう。
クレジットカードを作りすぎない
クレジットカードによって色々な特徴があります。
色々な優待を受けたいからと、作れるだけ作りたいという方も多いでしょう。
しかしクレジットカードを多数保有すると、支出が分かりにくくなります。
現時点でカードが複数あり使いすぎてしまう方は、使用頻度が低いカードの解約も検討してみてください。
よく使うお店の特典が豊富なものにする
クレジットカードを選ぶ際は、よく使うお店でポイントや割引などの特典が豊富なものにしましょう。
例えば、普段から利用するスーパーやコンビニでポイントが貯まるクレジットカードなら節約に繋がりやすいです。
日常的に様々な恩恵を受けられ、買い物をお得に楽しむことができます。
年会費に注意する
クレジットカードには、年会費がかかるものとかからないものがあります。
年会費がかかるクレジットカードを選ぶ場合は、金額をよく確認しておきましょう。
年会費が高額なものでも、年間の利用金額が一定額以上あれば無料になるというカードもあります。
条件もよく確認しておきましょう。
状況に合わせて現金も併用する
色々なものを全てクレジットカードで支払ってしまうと、お金を使った感覚がなくなりやすいです。
このため、適度に現金も併用することをおすすめします。
例えば、家賃や光熱費などの固定費はクレジットカード、友達と遊ぶお金は現金、などと分けると良いでしょう。
毎月決まった日に一定額を支払うのであれば、クレジットカードでも無意識にお金を使う感覚はありません。
一方で娯楽費などの使う時によって金額が変わるものは、クレジットカード決済では支出が分かりにくくなります。
自分が分かりやすいように役割を決めて使うと良いでしょう。
クレジットカード生活をやめたい場合
クレジットカードを使う生活が息苦しく、使わない生活にシフトしたい方向けにおすすめの方法もまとめました。
現金生活に戻す方法は、以下の通りです。
クレジットカード生活をやめたい場合
- 家計簿をつける
- 支出のムダを省く
- なるべく現金を持ち歩く
- 返済できない場合は債務整理も検討
家計簿をつける
クレジットカードを使わない生活に移行する第一歩として、家計簿をつけることが有効です。
家計簿をつけることで支出パターンを把握でき、無駄な支出を削減できるでしょう。
スマートフォンアプリの家計簿を活用すれば、日々の支出をスムーズに記録することができます。
支出のムダを省く
現金生活では、必要なものだけを購入する習慣を身につけることも大切です。
家計簿をつけて家計のムダが分かったら、1つずつ見直してみましょう。
通信料金や不要なサブスクリプションなどは、安いものに移行するのも手です。
なるべく現金を持ち歩く
クレジットカードを使わない生活を目指すなら、なるべく現金を持ち歩く習慣をつけてみましょう。
ネットショッピングなどでは現金は使いにくいものの、外での買い物なら現金に移行しやすいです。
財布にクレジットカードを入れず、必要な現金のみを入れてみることから始めましょう。
返済できない場合は債務整理も検討
今すぐクレジットカードを手放したくても、返済途中で手放せないという場合もあるでしょう。
家計を見直しても返済できない場合は、債務整理も検討してみてください。
借金を返済して、クレジットカードを持たずにまっさらな状態から再スタートしてみるのも手です。
債務整理は最終手段ですので、お金の管理に詳しい専門家などに意見を聞いてから考えるのも良いでしょう。
クレジットカードを使わない生活に関してよくある質問
クレジットカードを使わない生活に関してよくある質問についてまとめました。
クレジットカードを使わない生活に関してよくある質問
- Q1.クレジットカードはなくても困らない?
- Q2.クレジットカードは使わないと更新されない?
- Q3.現金生活に戻すには?
Q1.クレジットカードはなくても困らない?
A.クレジットカードを持っていないと、以下の点が不便に感じる可能性があります。
- オンラインショッピングが利用しづらい
- 買い物してもポイントが貯まらない
- 現金を持ち歩く必要がある
- 海外に行く際には不便な場合もある
上記の点がデメリットに感じない場合は、クレジットカードがなくても困らないでしょう。
Q2.クレジットカードは使わないと更新されない?
A.長期間使っていない場合は、更新されないこともあるでしょう。
クレジットカードは基本的に、滞納などがなければ自動的に新しいクレジットカードが送られてきます。
しかし、各クレジットカードの利用条件に満たさない場合は更新されないこともあるのです。
したがってクレジットカードを定期的に使用することが利用条件に入っていれば、更新できない可能性があります。
Q3.現金生活に戻すには?
A.クレジットカードメインの生活から現金生活に戻すには、以下の点を実践してみてください。
- 家計簿をつける
- 支出のムダを省く
- なるべく現金を持ち歩く
- 返済できない場合は債務整理も検討
現金を持ち歩く習慣をつけて、自分で家計簿をつけることで支出を見える化しましょう。
クレジットカードの返済が滞っていて解約できない場合は、専門家に相談して返済方法を見つけるか債務整理をすることも検討してみてください。
クレジットカードを使わない生活にはメリット・デメリットがある
クレジットカードを使わない生活には、以下のようなメリットがあります。
■メリット
- お金の使いすぎを防げる
- お金を計画的に使えるようになる
- お金の管理方法が身につきやすくなる
一方デメリットとしては以下の4つが挙げられます。
■デメリット
- オンラインショッピングが利用しづらい
- ポイントが貯まらない
- 現金を持ち歩かなくてはならない
- 海外に行く際には不便な場合もある
この記事で紹介したように、カードレス生活は計画的な財務管理と節約を促進し、結果として貯蓄を増やす効果が期待できます。
クレジットカードがいらない方は、現金やデビットカードをメインに使うことで支出を把握しやすくなるでしょう。
ただし、デビットカードが使えるお店は限られていて、クレジットカードがないと不便な時も多いです。
クレジットカードを使うか使わないか判断するには、メリットとデメリットを比較して自分に合った生活スタイルを選ぶことが大切です。